

ここから本文です
あしあと
所得の種類と求め方
- [公開日:]
- [更新日:]
- ID:726
所得金額は、所得の種類ごとに前年中の収入金額から、その収入を得るために要した経費などを差し引いて算定します。
税額を計算する際の所得金額は次の表のとおりです。
| 所得の種類 | 内容 | 所得金額の求め方 |
|---|---|---|
| 事業所得 | 事業から生じる所得 | 収入金額-必要経費 |
| 不動産所得 | 家賃・地代・権利金など | 収入金額-必要経費 |
| 利子所得 | 公債・社債・預貯金などの利子 | 収入金額 |
| 配当所得 | 株式や出資の配当など | 収入金額-株式などを取得するための負債の利子 |
| 給与所得 | サラリーマンの給料・ボーナスなど | 収入金額-給与所得控除額 |
| 雑所得 | 上記のいずれにもあてはまらない所得 | 収入金額-必要経費 |
| 総合譲渡 | 資産の売却により生じる所得 | 収入金額-取得費や譲渡経費-特別控除額 |
| 一時所得 | 生命保険契約等に基づく一時金・賞金など | 収入金額-必要経費-特別控除額 |
| 退職所得 | 退職金・一時恩給など | (収入金額-退職所得控除額)×2分の1 |
| 山林所得 | 山林の売却により生じる所得 | 収入金額-必要経費-特別控除額 |
| 譲渡所得 | 資産の売却により生じる所得 | 収入金額-取得費や譲渡経費-特別控除額 |
(注)退職所得、山林所得、土地・建物・株式等の譲渡所得の税額は、他の所得と分離して計算されます。
「合計所得金額」、「総所得金額」、「総所得金額等」の違いについて
「合計所得金額」、「総所得金額」、「総所得金額等」は、住民税の計算に用いられています。どれも所得の合計を表す似た言葉ですが、税法上少しずつ違いがあり、それらが用いられる場面が異なります。
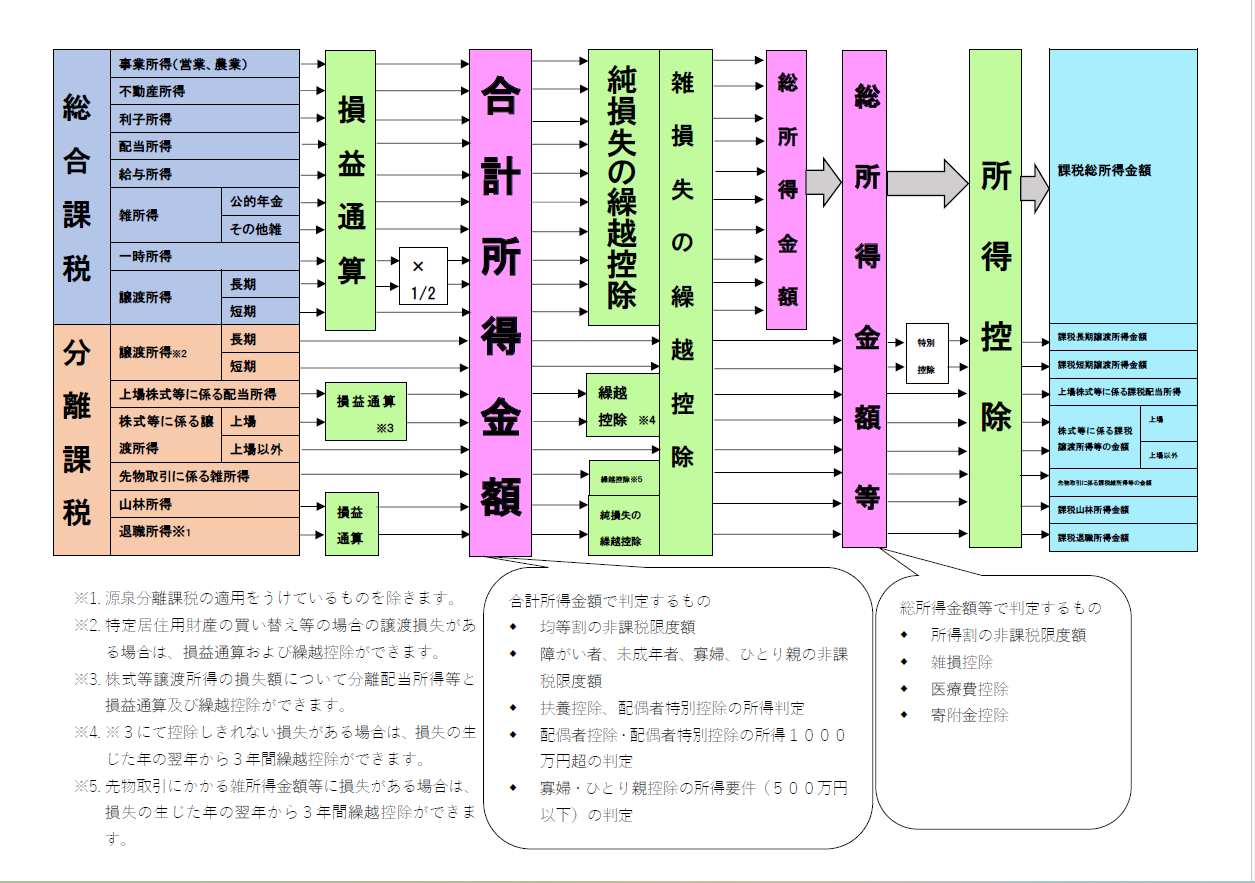
「合計所得金額」、「総所得金額」、「総所得金額等」を表すと以上の関係図のようになります
 「合計所得金額」、「総所得金額」、「総所得金額等」関係図 (PDF, 302.38KB)
「合計所得金額」とは
合計所得金額とは、配当所得、不動産所得、事業所得、給与所得、雑所得(公的年金等に係る所得等)などの「総合課税の所得」を合計した金額(純損失または雑損失等の繰越控除を適用する前の金額)のことをいいます。
なお、土地・建物等の譲渡所得などの分離所得も含まれます。土地・建物等の譲渡所得など、分離課税の所得については特別控除適用前の所得金額で計算します。源泉分離課税の対象となる退職所得は含まれません。上場株式等の配当所得や、源泉徴収を選択した特定口座内の上場株式等の譲渡所得は、申告すると合計所得金額に含まれます。
★合計所得金額を用いる場面
合計所得金額を用いて判定するものには、以下のものがあります。
l 均等割の非課税限度額
l 障がい者、未成年者、寡婦、ひとり親の非課税限度額
l 扶養控除、配偶者特別控除の所得判定
l 配偶者控除・配偶者特別控除の所得1000万円以下の判定
l 勤労学生控除の所得判定
l 寡婦、ひとり親控除の所得要件(500万円以下)の判定
上場株式等の譲渡損失の繰越控除や居住用財産の3000万円特別控除を適用した場合などは、それらの繰越控除前、特別控除前の所得金額で判定するため、均等割が課税されたり、扶養から外れたりすることがあります。特に、確定申告で上場株式の譲渡所得の繰越損失を適用し、還付申告する場合には注意をしましょう。
「総所得金額」とは
総所得金額とは、総合課税の所得(利子所得、配当所得、不動産所得、事業所得、給与所得、総合課税の短期譲渡所得および雑所得の金額の合計額、総合課税の長期譲渡所得および一時所得の金額(2分の1後の金額))に損益通算や、前年から繰り越した純損失・雑損失の繰越控除を適用した後の金額のことをいいます。分離所得は含まれません。
「総所得金額等」とは
総所得金額等とは、合計所得金額から、純損失または雑損失等の繰越控除を適用した後の合計所得のことをいいます。総合課税の所得のみで構成される「総所得金額」に分離所得が足されることから、総所得金額等といいます。なお、分離所得の土地・建物等の譲渡所得に伴う特別控除は適用されていません。
★総所得金額等を用いる場面
総所得金額等を用いて判定するものには、以下のものがあります。
l 所得割の非課税限度額
l 雑損控除
l 医療費控除
l 寄附金税額控除
お問い合わせ
木津川市総務部税務課
電話: 0774-75-1203
ファックス: 0774-72-3900
電話番号のかけ間違いにご注意ください!
ソーシャルサイトへのリンクは別ウィンドウで開きます